

Kıbrıs'ta 2026 Yılı için Yabancılar için İpotekler: Tam Rehber
2026'da yabancı alıcıların Kıbrıs ipoteği için nasıl nitelik kazandığını, bankaların beklentilerini, gerçek maliyetleri ve en yaygın hatalardan nasıl kaçınılacağını öğrenin.
Kıbrıs, yabancı mülk alıcıları için daha erişilebilir AB pazarlarından biri olmaya devam ediyor ve birkaç yerel banka, yerleşik olmayanlara kredi vermektedir. Ancak kurallar, yerel kredilerden keskin bir şekilde farklılık göstermektedir: daha düşük kredi-değer oranı sınırları, daha sıkı gelir kanıtı gereksinimleri ve daha uzun bir belge süreci. Bu kılavuz, uygunluk, baştan sona süreç, maliyetler ve vergiler, ipotek seçenekleri, oturum bağlantıları ve ilk kez yabancı alıcıları yakalayan tuzaklar hakkında bilgi vermektedir.
Kimler satın alabilir ve kimler borç alabilir?
AB vatandaşları, Kıbrıs'ta yerel halkla benzer şartlarla mülk satın alabilirler. AB dışı vatandaşlar da satın alabilir, ancak genellikle Bakanlar Kurulu'ndan onay almaları gerekir (bu artık büyük ölçüde ilçe ofisleri tarafından işlenen bir formalitedir) ve genellikle bir ev veya yaklaşık 4.000 m²'ye kadar bir arsa ile sınırlıdırlar. Mülk satın almak ve ipotek almak ayrı konulardır: Kıbrıs'taki çoğu büyük banka (Kıbrıs Bankası, Yunan Bankası, Eurobank Kıbrıs ve diğerleri) yabancı olmayanlara kredi vermektedir, ancak yabancı gelirleri dikkatle incelemektedirler. Stabil, belgelenmiş gelirler, temiz bir kredi profili ve genellikle Kıbrıs'ta açılmış bir ilişki hesabı göstermeniz beklenir. Herhangi bir belge imzalamadan önce, mevcut yabancı alıcı kısıtlamalarını lisanslı bir Kıbrıslı avukatla doğrulayın.
Adım adım ipotek süreci
Bir veya iki bankadan prensipte bir anlaşma alarak başlayın, böylece bütçenizi bilirsiniz. Bağımsız bir Kıbrıslı avukatla (asla satıcının avukatı değil) çalışarak mülkiyet kontrolü yaptırın ve mülk üzerinde gizli ipotek veya belgeler olmadığını doğrulayın. Mülkü rezerve edin ve satış sözleşmesini imzalayın, avukatınız bu sözleşmeyi mülkiyetinizi korumak için Tapu Dairesi'ne yatırır. Banka bir değerleme talep eder, gelir ve kimlik belgelerinizi inceler ve resmi bir teklif sunar. Tamamlandığında, bakiyeyi ödersiniz, kredi tahsis edilir ve mülkiyet devri gerçekleşir. Başvurudan tahsise genellikle altı ila on iki hafta sürer; belgelerin apostil veya tercüme edilmesi gerekiyorsa daha uzun sürebilir.
Maliyetler, vergiler ve ne kadar bütçe ayırmalısınız
Depozitonun ötesinde, işlem maliyetleri için fiyatın yaklaşık %8-12'sini bütçelemeniz gerekir. Transfer ücretleri kademeli olarak uygulanır ve genellikle %1.5-4 civarında indirimli oranlarla sunulur (KDV'nin uygulandığı durumlarda indirim sağlanır); ikinci el mülkler genellikle transfer ücretleri taşırken, yeni inşaatlar yerine KDV'yi çeker, bu genellikle %19'dur ve belirli bir alan ve değer sınırlarına kadar uygun bir birinci/ana ev için %5'lik indirimli oran mevcuttur. Damga vergisi mütevazıdır ve kaydırmalı bir ölçek üzerinden alınır. Hukuki ücretler (yaklaşık %1-2), bir banka düzenleme ücreti, değerleme maliyeti, ipotek kaydı ve bankanın talep edeceği hayat ve mülk sigortasını ekleyin. Bu rakamlar yaklaşık olup, indirimli KDV kriterleri değişiklik gösterebilir; satın alımınıza uygulanacak kesin vergileri lisanslı bir Kıbrıslı vergi danışmanıyla doğrulayın.
Mortgage seçenekleri, faiz oranları ve LTV
Yabancılar, yaklaşık %50-70 oranında bir kredi-değer oranı planlamalıdır; bu, fiyatın veya değerlemenin hangisi daha düşükse, %30-50 oranında bir peşinat anlamına gelir. Vade genellikle 15-25 yıl arasında olup, genellikle 65-70 yaşına gelmeden önce sona ermesi gerekir. Krediler euro cinsinden ve bazen diğer büyük para birimlerinde mevcuttur; gelirinizden farklı bir para biriminde borçlanmak, döviz kuru riski taşır. Faiz oranları çoğunlukla değişkendir, ECB referans oranına veya Euribor'a artı bir banka marjı ile bağlantılıdır, bu nedenle olası faiz artışlarını dikkate alın. Bankalar, mevcut borçlardan sonra net gelire göre ödeme gücünü değerlendirir. En az iki kredi verenle alışveriş yapın, toplam maliyeti karşılaştırın ve taahhütte bulunmadan önce teklif şartlarını yazılı olarak alın.
İkamet bağlantıları ve yaygın tuzaklar
Kıbrıs'ta mülk sahibi olmak, belirli ikamet yollarını destekleyebilir, ancak ipotek bunları karmaşık hale getirir: Kıbrıs kalıcı ikamet programı genellikle uygun fonların yurtdışından gelmesini bekler ve yatırım miktarının büyük ölçüde finansman olmadan ödenmesini talep edebilir, bu nedenle ipotekli bir satın alımın hala uygun olup olmadığını kontrol edin. Yaygın tuzaklar arasında peşinatı küçümsemek, döviz riskini göz ardı etmek, bağımsız bir tapu araştırmasını atlamak, prensipte onayın bağlayıcı olduğunu varsaymak ve taşınmaz mülk ücretleri, ortak giderler ve sigorta gibi sürekli maliyetleri göz ardı etmek yer alır. Her zaman temiz, ayrı bir tapu senedinin olduğundan emin olun, paylaşılan veya beklemede olan bir tapu değil. İkamet uygunluğunu ve mevcut eşikleri doğrulamak için lisanslı bir yerel avukat ve vergi danışmanı kullanın, onlara güvenmeden önce.
SSS
2026'da Kıbrıs'ta ikamet etmeyenler gerçekten ipotek alabilir mi?
Evet. Çoğu büyük Kıbrıs bankası, istikrarlı belgelenmiş gelir, temiz bir kredi geçmişi ve yeterli bir mevduat gösterdiğiniz takdirde, AB dışındaki vatandaşlar da dahil olmak üzere, ikamet etmeyenlere kredi vermektedir. Onay duruma göre değişir ve ikamet edenlere göre daha sıkıdır; daha düşük kredi-değer oranları ve daha fazla evrak gerektirir. Birçok banka ayrıca önce yerel bir hesap açmanızı bekler.
Yabancıların ne kadar büyük bir depozito yatırması gerekiyor?
Alım fiyatının veya değerlemenin %30-50'si kadar bir plan yapın, çünkü kredi verenler genellikle yabancılar için kredi-değer oranını %50-70 civarında sınırlar. Daha düşük oran genellikle AB dışındaki alıcılar veya daha yüksek değerli mülkler için geçerlidir. Bu aralıklar tipik olup garanti değildir, bu nedenle bütçenizi oluşturmadan önce belirli bankayla kesin LTV'yi doğrulayın.
Kıbrıs ipoteklerinde hangi faiz oranları geçerlidir?
Çoğu gayrimenkul dışı ipotek değişken olup, ECB oranı veya Euribor artı bir banka marjı ile fiyatlandırılmaktadır, bu nedenle ödemeniz artabilir veya azalabilir. Bazı sabit faiz dönemleri mevcuttur. Oranlar para politikası ile değiştiği ve kredi veren ile profil bazında farklılık gösterdiği için, her bankadan tüm masrafları içeren yazılı bir teklif istemek, ilan edilen rakamlara güvenmekten daha iyidir.
Kıbrıs'ta oturum almak için mülk satın almam gerekiyor mu?
Hayır, ancak mülk bir oturum yolunu destekleyebilir. Kıbrıs, nitelikli gayrimenkul yatırımı ile bağlantılı kalıcı oturum sunar, ancak genellikle yurtdışından fon bekler ve ipotekli alımları kısıtlayabilir. Kurallar ve eşikler sık sık değiştiği için, mevcut oturum kriterlerini ve finansmanın izin verilip verilmediğini lisanslı bir Kıbrıslı göçmen avukatı ile doğrulayın.
Kredinin ötesinde ana ek maliyetler nelerdir?
Transfer ücretleri veya KDV, damga vergisi, yaklaşık %1-2 civarında hukuki ücretler, değerleme, banka düzenlemeleri ve ipotek kaydı ücretleri için fiyatın yaklaşık %8-12'sini bütçeleyin, ayrıca zorunlu hayat ve mal sigortası da eklenmelidir. Sürekli maliyetler, taşınmaz mülk ücretleri, ortak giderler ve sigorta içerir. Kesin rakamlar mülk ve indirimlere bağlıdır, bu nedenle bunları yerel bir vergi danışmanıyla doğrulayın.
Kıbrıs'taki mülkünüzü bulun ve finansmanını doğru şekilde yapın.
Kıbrıs genelinde doğrulanmış ilanları inceleyin ve size ilk günden itibaren yabancı mortgage, vergiler ve tapu kontrolleri konusunda rehberlik edebilecek yerel brokerlerle bağlantı kurun.
Kıbrıs'deki tüm ilanları görünBir mülk sahibi misiniz? Sahipler için ↗
Kıbrıs'de satılık mülk
GREM kataloğundan güncel ilanlar — bugün itibarıyla fiyatlar ve alanlar.
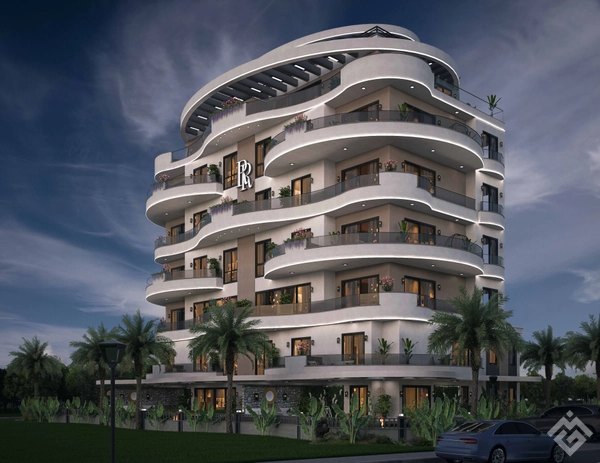 Ronesans Residence 2+1 Dubleks€335,000
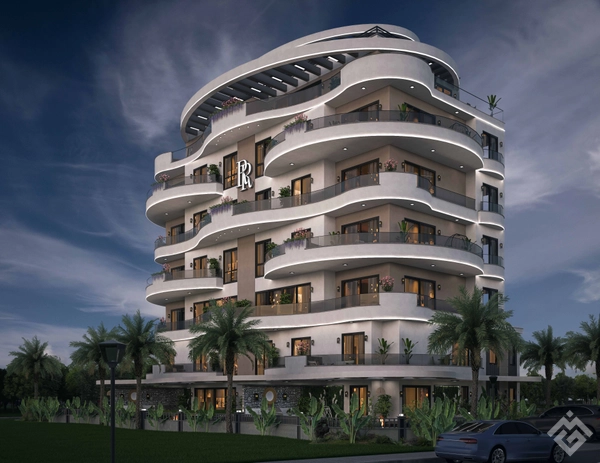 Ronesans Residence 2+1€220,000
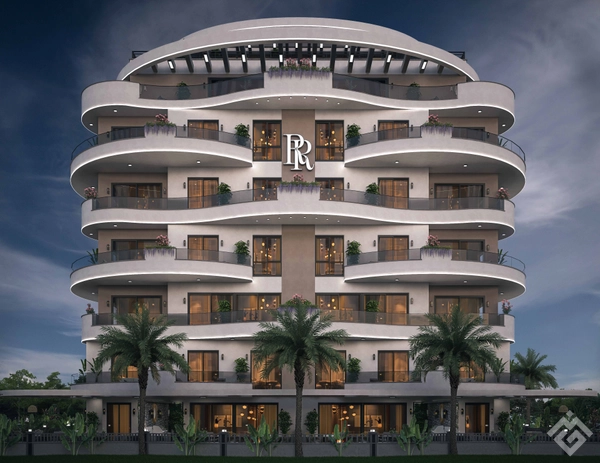 Ronesans Residence 1+1€199,000
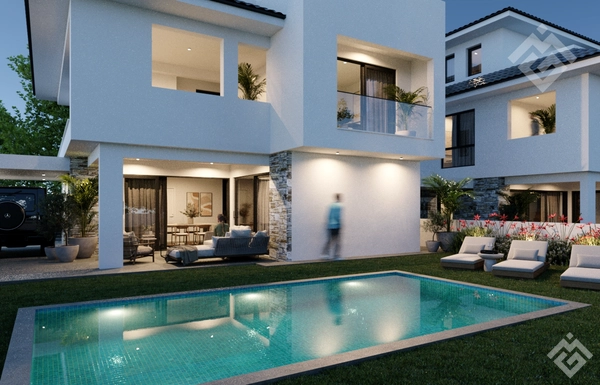 Palm Residences€900,000