

2026'da İspanya'da Yabancılar için İpotekler: LTV, Faiz Oranları ve Süreç
2026'da gayrimenkul sahibi olmayanların İspanyol ipoteği için nasıl nitelik kazandığını öğrenin; LTV ve faiz oranlarından belgeler, maliyetler ve tam başvuru zaman çizelgesine kadar.
İspanya, yabancı mülk alıcıları için Avrupa'nın en açık pazarlarından biri olmaya devam ediyor ve çoğu büyük İspanyol bankası, ikamet etmeyenlere kredi veriyor. Ancak, şartlar ikamet edenlere göre daha katıdır: daha düşük kredi-değer oranı, daha fazla evrak ve daha sıkı ödeme gücü kontrolleri. Bu kılavuz, kimin borç alabileceğini, 2026'da beklenen LTV ve faiz oranlarını, ihtiyaç duyulan belgeleri, süreç boyunca yapılması gerekenleri ve başvuruları aksatan hataları ele alıyor. Tüm rakamları tipik aralıklar olarak değerlendirin ve mevcut şartları bankanızla ve lisanslı bir İspanyol avukatıyla doğrulayın.
Kimler borç alabilir ve ne kadar (LTV ve ödeme gücü)
İspanya'da yabancıların mülk satın alması veya finansmanı konusunda ulusallık kısıtlaması yoktur ve çoğu büyük banka, yabancı olmayanlar için özel ipotek masaları bulundurmaktadır. Ana fark, kredi-değer oranıdır: yabancı olmayanlara genellikle mülkün değerinin (veya satın alma fiyatının, hangisi daha düşükse) yaklaşık %60-70'i sunulurken, yerleşiklere %80'e kadar sunulmaktadır. Bu nedenle, yaklaşık %30-40'ı peşinat olarak ayırmalısınız, ayrıca vergiler ve ücretler için %10-14 daha eklemelisiniz. Bankalar ayrıca bir borç-gelir kuralı uygular, genellikle toplam aylık borcu net gelirin yaklaşık %30-35'inin altında tutarlar ve gelirlerinizi kendi ülkenizde değerlendirirler. AB/AEA ülkelerinden gelen alıcılar veya güçlü bir bankacılık geçmişine sahip olanlar için daha yüksek LTV mümkün olabilir, ancak her kredi verenle ayrıntıları doğrulamak önemlidir.
2026'daki faiz oranları, şartlar ve ürün türleri
İspanyol gayrimenkul kredileri sabit, değişken (12 aylık Euribor'a artı bir marj ile bağlantılı) veya karma oranlı ürünler olarak sunulmaktadır. 2024-2025 yılları boyunca Avrupa faiz indirimlerinin ardından, 2026 yılında gayrimenkul kredileri için sabit oranlar genellikle %3-4.5 aralığında olup, genellikle yerleşik oranlardan biraz daha yüksektir. Değişken ürünler ise Euribor'a yaklaşık %1-2 marj eklenerek takip edilmektedir. Vade genellikle 20-25 yıl sürmektedir ve birçok banka, kredinin 70-75 yaşınıza gelmeden önce geri ödenmesini talep etmektedir. Krediyi verenler genellikle İspanyol bir vadesiz hesap açmanızı bekler ve oranı iyileştirmek için konut ve hayat sigortasını bir arada sunabilir. Her zaman TIN (nominal oran) ve TAE'yi (ücretler dahil yıllık yüzdelik oran) karşılaştırın ve taahhütte bulunmadan önce en az iki veya üç bankadan güncel teklif alın.
Gerekli belgeler ve NIE
Her şeyden önce bir NIE (Yabancı Kimlik Numarası) almanız gerekiyor, bu İspanyol konsolosluğundan veya İspanya'daki bir polis karakolundan alınan yabancılar için İspanyol vergi kimlik numarasıdır. İpotek için bankalar genellikle şunları talep eder: pasaport ve NIE; gelir belgesi (son maaş bordroları, bir iş sözleşmesi veya serbest meslek sahibiyseniz iki ila üç yıllık vergi beyannameleri ve hesaplar); son banka hesap özetleri (genellikle son 3-6 ay); kendi ülkenizden bir kredi raporu veya eşdeğeri; mevcut varlıklar ve borçlar için kanıt; ve mülkün detayları ile ön satış sözleşmesi. İspanyolca olmayan belgelerin genellikle resmi yeminli tercümesi gereklidir ve bazıları apostil gerektirebilir. Tam, iyi tercüme edilmiş bir dosya hazırlamak, onay sürecinin en büyük hızlandırıcısıdır.
Adım adım süreç ve zaman çizelgesi
Öncelikle, NIE'nizi alın ve bir İspanyol banka hesabı açın. İkincisi, ev aramadan önce bütçenizi bilmeniz için bir ipotek ön onayı (ilk karar) alın. Üçüncüsü, satın alma konusunda anlaşın ve genellikle yaklaşık %10 peşinatla bir rezervasyon veya arras (depozito) sözleşmesi imzalayın. Dördüncüsü, banka bağımsız bir değerleme (tasacion) düzenler, bu da LTV tabanını belirler. Beşincisi, banka bağlayıcı bir teklif (FEIN) sunar ve İspanyol tüketici koruma kuralları, imzadan önce en az on gün süren zorunlu bir cayma süresi gerektirir. Son olarak, noterde işlemi tamamlayın; burada ipotek senedi ve satış aynı anda imzalanır, vergiler ödenir ve tapu kaydedilir. Belgeler hazır olduğunda, baştan sona genellikle 6-10 hafta sürer, evrak veya çeviriler gecikirse daha uzun sürebilir.
Maliyetler, vergiler ve yaygın tuzaklar
Depozitonun ötesinde, işlem maliyetleri için fiyatın yaklaşık %10-14'ünü bütçelemeniz gerekir. İkinci el evlerde bölgesel Transfer Vergisi (ITP) ödenir, bu genellikle özerk topluluğa bağlı olarak %6-10 civarındadır; yeni inşaat alımlarında ise %10 KDV (IVA) ve yaklaşık %0.5-1.5 arasında Damga Vergisi (AJD) uygulanır. Noter, tapu, değerleme ve avukat ücretlerini ekleyin, ayrıca herhangi bir ipotek düzenleme ücretini de unutmayın. Yaygın tuzaklar arasında bankanın değere, değil fiyata göre kredi verdiğini unutarak düşük bir değerleme ile kredinizin azalması; toplam nakit ihtiyacını küçümsemek; kira gelirinin uygunluk açısından sayılacağını varsaymak; ve soğuma süresini atlamak yer alır. Her zaman bağımsız bir avukat kullanın (satıcının veya aracının değil) ve mevcut vergi oranlarını lisanslı bir yerel vergi danışmanıyla doğrulayın, çünkü bunlar bölgeye göre değişir ve güncellenir.
SSS
Yabancıların İspanyol ipoteği için ne kadar peşinat ödemesi gerekiyor?
Yabancı yatırımcılar genellikle mülkün değerinin veya fiyatının, hangisi daha düşükse, yaklaşık %60-70'i kadar finanse edilir. Bu, yaklaşık %30-40 oranında bir peşinat ve ayrıca vergiler ve harçlar için %10-14 oranında bir ek ödeme anlamına gelir. Bu nedenle, başvurmadan önce genellikle satın alma fiyatının %40-50'sini nakit olarak bulundurmanız gerekir. Her bankayla kesin LTV'yi doğrulayın.
Bir ipotek başvurusu yapmadan önce NIE'ye ihtiyacım var mı?
Evet. NIE (yabancı vergi kimlik numarası) mülk satın almak, İspanyol bankasında hesap açmak ve ipotek imzalamak için gereklidir. Kendi ülkenizdeki bir İspanyol konsolosluğuna veya İspanya'daysanız belirlenen bir polis karakoluna başvurabilirsiniz. Sürecin geri kalanı buna bağlı olduğu için bunu erken alın.
2026'da gayrimenkul sahipleri hangi faiz oranlarını bekleyebilir?
2024-2025 faiz indirimlerinden sonra, 2026 yılında sabit gayriresmi oranlar genellikle %3-4.5 aralığında, ikamet eden oranların biraz üzerinde düşmektedir. Değişken ürünler, 12 aylık Euribor'a yaklaşık %1-2 marj eklenerek takip edilmektedir. Hem nominal oranı (TIN) hem de yıllık yüzdelik oranı (TAE) karşılaştırın ve oranlar değiştikçe birkaç bankadan canlı teklif alın.
İspanyol ipoteği almak bana oturum hakkı verir mi?
Hayır. Mülk satın almak veya ipotek almak, oturum izni vermez. İspanya, 2025 yılında mülke dayalı Altın Vizesini sona erdirdi, bu nedenle gayrimenkul artık yatırımcı oturumuna yol açmamaktadır. İspanya'da uzun vadeli yaşamak, ayrı bir vize (örneğin, kâr amacı gütmeyen veya dijital göçebe vizesi) gerektirir. Mevcut göçmenlik yollarını lisanslı bir göçmenlik avukatıyla doğrulayın.
Mortgage süreci ne kadar sürer?
Belgeleriniz ve çevirileriniz hazır olduğunda, başvurudan noter onayına kadar yaklaşık 6-10 hafta bekleyin. Bu, ön onayı, gayrimenkul değerlemesini, bağlayıcı teklifi (FEIN) ve en az on günlük zorunlu bir soğuma süresini içerir. Eksik evraklar, kayıp çeviriler veya apostiller en yaygın gecikme nedenleridir.
Finansmanı göz önünde bulundurarak İspanyol mülkünüzü bulun.
İspanya genelinde doğrulanmış ilanları inceleyin, aylık taksitlerinizi tahmin edin ve ilk günden itibaren gayrimenkul dışı ipotekleri yöneten aracılarla bağlantı kurun.
İspanya'deki tüm ilanları görünBir mülk sahibi misiniz? Sahipler için ↗
İspanya'de satılık mülk
GREM kataloğundan güncel ilanlar — bugün itibarıyla fiyatlar ve alanlar.
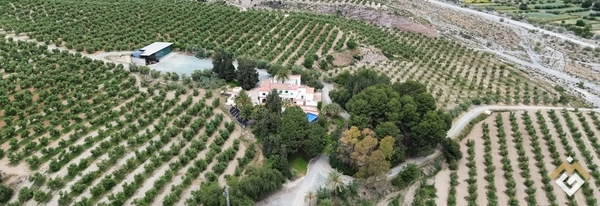 Sertifikalı Organik Zeytinlik$2,850,000
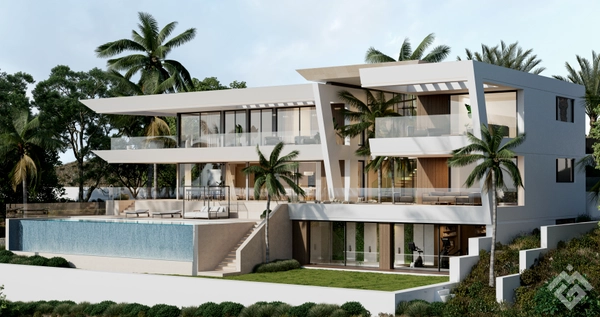 Alcaidesa'da Şık Villa€4,500,000
 Francesc Tarrega, 3'te satılık daire€174,250
 Avenida Sants de la Pedra, 3'te satılık daire€123,000
 Plaza Major, 8'de satılık duplex€82,000
 San Joaquín Caddesi, 14'te satılık daire€112,750